وتنص المقتضيات الواردة في المشروع على إعفاء الدخل السنوي الخاضع للضريبة الذي لا يتجاوز 60 ألف درهم، مع تعديل حدود الشرائح ومعدلات فرض الضريبة عليها وفق جدول زمني محدد.
المرحلة الأولى.. إعفاء حتى 60 ألف درهم
وبحسب المادة السابعة من المشروع، سيخضع الدخل السنوي خلال سنة 2027 لضريبة بنسبة 10 في المائة على الشريحة الممتدة من 60 ألفا إلى 80 ألف درهم ، وترتفع النسبة إلى 20 في المائة بالنسبة للشريحة من 80 ألفا إلى 100 ألف درهم.
وتحدد الضريبة بنسبة 34 في المائة على الشريحة الممتدة من 100 ألف إلى 180 ألف درهم، بينما تخضع المبالغ التي تتجاوز هذا السقف لمعدل 37 في المائة، وهو أعلى معدل في سلم السنة الأولى.
وخلال سنة 2028، يقترح المشروع توسيع الشريحة الخاضعة لمعدل 10 في المائة لتصل إلى 100 ألف درهم، واعتماد نسبة 25 في المائة على الجزء الممتد من هذا المستوى إلى 200 ألف درهم، مع الإبقاء على معدل 37 في المائة بالنسبة لما يتجاوز هذا المبلغ.
تخفيض تدريجي للمعدل الأقصى
في المرحلة الثالثة، المقررة سنة 2029، يرتفع الحد الأعلى للشريحة الخاضعة لمعدل 10 في المائة إلى 130 ألف درهم، بينما تطبق نسبة 20 في المائة على الشريحة الممتدة إلى 200 ألف درهم، وتنخفض الضريبة على الجزء الذي يتجاوز هذا المستوى إلى 35 في المائة.
أما سنة 2030، فيقترح المشروع توسيع الشريحة الخاضعة لمعدل 10 في المائة لتشمل الدخل الممتد من 60 ألفا إلى 150 ألف درهم، مقابل 20 في المائة على الشريحة الممتدة إلى 200 ألف درهم، و30 في المائة على المبالغ التي تتجاوز هذا السقف.
واعتبارا من فاتح يناير 2031، يدخل السلم النهائي حيز التطبيق، مع الإبقاء على الإعفاء حتى 60 ألف درهم، وفرض 10 في المائة على الشريحة الممتدة إلى 150 ألف درهم، و20 في المائة على الشريحة التي تصل إلى 500 ألف درهم ، بينما يطبق معدل 30 في المائة على الجزء الذي يتجاوز هذا المستوى.
ويعتمد هذا النظام مبدأ الضريبة التصاعدية، إذ يطبق كل معدل على الجزء المقابل له من الدخل السنوي الخاضع للضريبة، وليس على مجموع الدخل. ويبقى دخول هذه التعديلات حيز التنفيذ مرتبطاً بالمصادقة النهائية على مشروع قانون المالية.
أبرز 5 نقاط لفهم إصلاح ضريبة الدخل
- تطبيق سلم ضريبي انتقالي على أربع مراحل، من يناير 2027 إلى دجنبر 2030.
- إعفاء الدخل السنوي الخاضع للضريبة الذي لا يتجاوز 60 ألف درهم.
- خفض المعدل الأقصى للضريبة تدريجياً من 37% سنة 2027 إلى 30% ابتداءً من 2030.
- اعتماد سلم نهائي سنة 2031 بثلاث نسب: 10% و20% و30% حسب شرائح الدخل، بعد الشريحة المعفاة.
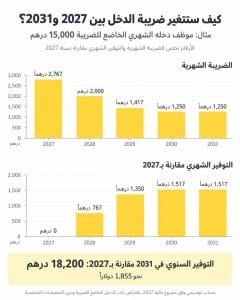
مثال تطبيقي.. كيف ستتراجع الضريبة الشهرية؟
ولتوضيح أثر السلم الضريبي الجديد على دخل الأجراء، يمكن اعتماد مثال لموظف يبلغ دخله الشهري الخاضع للضريبة 15 ألف درهم، أي 180 ألف درهم سنويا، مع افتراض بقاء دخله ثابتا طوال فترة تطبيق الإصلاح.
وفق الحسابات المستندة إلى مشروع قانون المالية، ستبلغ الضريبة الشهرية لهذا الموظف نحو 2767 درهما سنة 2027، قبل أن تتراجع إلى 2000 درهم سنة 2028، ثم إلى 1417 درهماً سنة 2029، لتستقر عند 1250 درهما ابتداء من سنة 2030.
وبذلك، سيحقق الموظف توفيرا ضريبيا يصل إلى 1517 درهما شهريا، أي 18 ألفا و200 درهم سنويا، مقارنة بسنة 2027. وتبقى هذه الحسابات توضيحية، ولا تشمل التخفيضات الضريبية الشخصية الأخرى.